
Einstellungsteams: 10-Fragen-Buchhaltungstest mit Rubrik und KI
Ein kurzer, rollenspezifischer Arbeitsprobentest in Kombination mit einem Grundlagenquiz bleibt der schnellste und zuverlässigste Weg, Buchhaltungskandidaten zu screenen. Diese Kombination beantwortet Fragen, die Lebensläufe nicht beantworten können: Kann diese Person tatsächlich ein Konto abstimmen, eine Transaktion korrekt klassifizieren und Urteilsvermögen zeigen, wenn etwas nicht stimmt? Führen Sie jetzt einen 10- bis 20-minütigen Test durch, oder erstellen Sie einen auf Basis einer schnellen Stellenanalyse, wenn Ihre Rolle ungewöhnliche Anforderungen hat.
TL;DR:
- Ein Arbeitsprobentest mit realen Aufgaben sagt die Leistung im Job besser voraus als einfache Wissensquizzes, insbesondere für Rollen, die Abstimmungen und Transaktionsklassifizierungen umfassen.
- Für die meisten Rollen screent ein 15- bis 25-minütiger kombinierter Test aus Grundlagenwissen und einer Arbeitsprobenaufgabe Kandidaten effektiv, ohne sie zu überlasten.
- Tests sollten sich auf technisch kritische Fähigkeiten konzentrieren, wie buchhalterische Abstimmungen und Buchungseinträge, anstatt auf leicht gegoogelbare Fakten, um praktische Kompetenz sicherzustellen.
- Das Erstellen rollenspezifischer Bewertungen auf Basis tatsächlicher Arbeitsaufgaben und klarer Bewertungsschemata verbessert die Validität und reduziert im Laufe der Zeit Abweichungen bei der Bewertung.
- Tests sollten mit einheitlichem Zeitrahmen und Plattformunterstützung durchgeführt werden; kombinieren Sie die Ergebnisse mit strukturierten Interviews und Referenzprüfungen für eine umfassende Entscheidung.
Inhaltsverzeichnis
- Was ist das beste Format für einen Buchhaltungsfähigkeitstest?
- Was nach Rolle zu testen ist: Vom Buchhalter bis zum leitenden Buchhalter
- Ein Muster-Buchhaltungs-Screeningtest mit 10 Fragen
- Antwortschlüssel und Bewertungsschema
- So gestalten Sie einen rollenspezifischen Buchhaltungstest
- Den Test fair durchführen: Timing, Plattformen und Betrugsschutz
- Testergebnisse für die Einstellungsentscheidung nutzen
- Wie Talent Approved einstellungsfertige Buchhaltungstests schnell erstellt
- Was bei der Buchhaltungseinstellung wirklich den Unterschied macht
- Beginnen Sie mit der intelligenten Testung von Buchhaltungskandidaten
- Quellen
- FAQ
Was ist das beste Format für einen Buchhaltungsfähigkeitstest?
Nicht jedes Testformat sagt Ihnen dasselbe. Ein triviaartiges Quiz über Soll und Haben bestätigt, dass jemand ein Lehrbuch auswendig gelernt hat. Ein Arbeitsprobentest, bei dem ein Kandidat einen fiktiven Kontoauszug abstimmt oder realistisch aussehende Transaktionen klassifiziert, zeigt Ihnen, wie er am ersten Tag abschneiden wird. Diese Unterscheidung bestimmt alles andere in diesem Leitfaden.
Arbeitsprobentests sagen die Leistung im Job besser voraus als Wissensquizzes, weil sie tatsächliche Aufgaben widerspiegeln und nicht isolierte Fakten. Ein Kandidat, der „Periodenabgrenzungsmethode" perfekt definieren kann, könnte bei einem unübersichtlichen Hauptbuch trotzdem scheitern. Der dokumentierte Stellenanalyseansatz, der den meisten seriösen Buchhaltungsbewertungen zugrunde liegt, bestätigt dies: Tests, die auf realen Arbeitsaufgaben aufgebaut und mit einem schriftlichen Schema bewertet werden, übertreffen generische Wissenstests durchgängig.
Vier Formate decken fast jeden Einstellungsbedarf ab:
- Multiple-Choice-Grundlagen: Schnell zu bewerten, nützlich zur Bestätigung von Grundkenntnissen (Soll/Haben, Struktur des Jahresabschlusses, grundlegende Steuerkategorien). Am besten als 5- bis 10-minütiger Screen vor einem tiefgreifenderen Test.
- Tabellenkalkulationsaufgaben: Kandidaten erstellen eine Formel, gleichen ein Saldo ab oder bereinigen eine fehlerhafte Tabelle in Excel oder Google Sheets. Dieses Format deckt technische Kompetenzlücken auf, die in Interviews nie auftauchen.
- Simulierte Kundendateien: Ein kurzer Satz von Transaktionen, Rechnungen oder eine Mini-Probebilanz, die Kandidaten kategorisieren oder korrigieren müssen. Ideal für Buchhalter- und Sachbearbeiter-Rollen.
- Situatives Urteilsvermögen: Ein kurzes Szenario („Ein Kunde möchte einen privaten Einkauf als Ausgabe verbuchen – was tun Sie?"), das Ethik und Entscheidungsfindung unter Unklarheit offenbart.
Für die meisten Einstellungspipelines trifft ein 15- bis 25-minütiger Test, der einen kurzen Grundlagenabschnitt mit einer Arbeitsprobenaufgabe verbindet, den richtigen Kompromiss. Bewahren Sie die 60- bis 90-minütigen Tiefentauchsimulationen für die Finalist-Runden auf, nicht für den ersten Screen. Wenn Ihre Rolle stark auf kundenorientiertes Urteilsvermögen ausgerichtet ist, gewichten Sie Ihren Test hin zu situativen Aufgaben; wenn es eine hochvolumige Dateneingabeposition ist, gewichten Sie ihn hin zur Tabellenkalkulationsgenauigkeit.
Was nach Rolle zu testen ist: Vom Buchhalter bis zum leitenden Buchhalter
Verschiedene Rollen erfordern unterschiedliche Kompetenzgewichtungen, und das Testen der falschen Kompetenzen verschwendet die Zeit aller. Ein Buchhalter muss keine latenten Steueransprüche erklären. Ein leitender Buchhalterkandidat, der eine Kontoabstimmung nicht schnell durchführen kann, ist ein größeres Warnsignal als jemand, der eine obskure Steuerfrage nicht beantworten kann.
Buchhalter
- Transaktionskategorisierung (Fähigkeit ab dem ersten Tag, direkt testen)
- Bank- und Kreditkartenabstimmung (Fähigkeit ab dem ersten Tag)
- Grundlegende Rechnungsstellung und Kreditorenbuchhaltungs-/Debitorenbuchhaltungseinträge (Fähigkeit ab dem ersten Tag)
- Dateneingabegenauigkeit unter Zeitdruck (Fähigkeit ab dem ersten Tag)
- Software-Kenntnisse in QuickBooks oder Xero (erlernbar, aber Vertrautheit testen)
- Beispielaufgabe: „Stimmen Sie dieses fiktive Girokonto ab und markieren Sie alle Unstimmigkeiten."
Buchhalter (Sachbearbeiter)
- Buchungseinträge und Monatsabschlussaufgaben (Fähigkeit ab dem ersten Tag)
- Beurteilung Periodenabgrenzung vs. Kassenbuchhaltung (Fähigkeit ab dem ersten Tag)
- Grundlegende Erstellung von Jahresabschlüssen (Fähigkeit ab dem ersten Tag)
- Anlagevermögen und Abschreibungspläne (erlernbar mit Aufsicht)
- Konzerninternes oder entitätsübergreifendes Bewusstsein (erlernbar)
- Beispielaufgabe: „Erstellen Sie die Abgrenzungsbuchungen für diese Liste von Monatsendetransaktionen."
Leitender Buchhalter
- Finanzberichterstattung nach GAAP (Fähigkeit ab dem ersten Tag)
- Abweichungsanalyse und Management-Reporting (Fähigkeit ab dem ersten Tag)
- Prüfungsvorbereitung und Bewusstsein für interne Kontrollen (Fähigkeit ab dem ersten Tag)
- Steuerrückstellungsprüfung (erlernbar, abhängig von Vorerfahrung)
- Teamüberprüfung und Mentoring-Urteilsvermögen (ab dem ersten Tag, via Szenario testen)
- Beispielaufgabe: „Überprüfen Sie diese Entwurfsgewinn- und -verlustrechnung und identifizieren Sie drei Probleme, die ein Controller beanstanden würde."
Beachten Sie das Muster: Technische Mechanismen sind in der Regel Anforderungen ab dem ersten Tag, während software- oder unternehmensspezifische Prozesse erlernbar sind. Testen Sie erstere gründlich und fragen Sie nach Vertrautheit (nicht Beherrschung) bei letzteren.
Ein Muster-Buchhaltungs-Screeningtest mit 10 Fragen
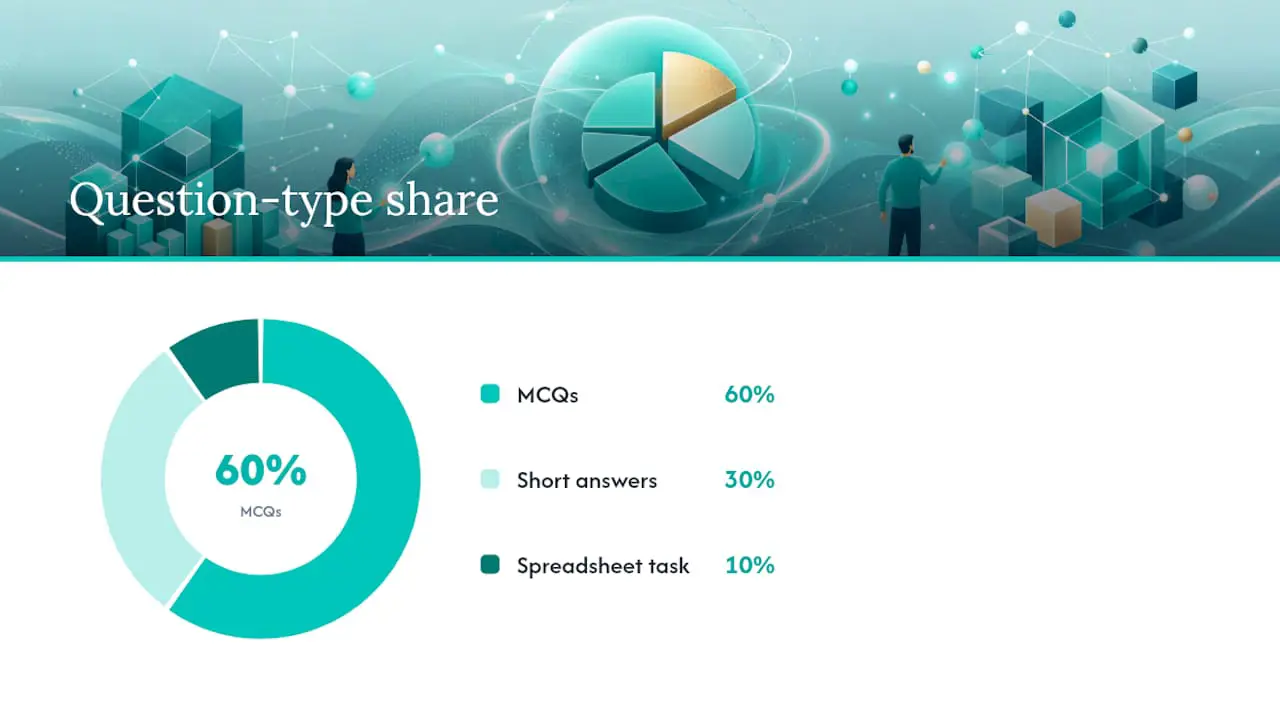
Hier ist ein sofort verwendbarer Mini-Test, den Sie in ein Bewerber-Tracking-System oder ein eigenständiges Bewertungstool einfügen können. Er dauert 15 bis 20 Minuten und deckt Grundlagen, Transaktionsklassifizierung, eine Tabellenkalkulationsaufgabe und ein Urteilsszenario ab.
Anweisungen für Kandidaten: Sie haben 20 Minuten. Beantworten Sie alle Fragen. Fragen 1 bis 6 sind Multiple-Choice. Fragen 7 bis 9 erfordern kurze schriftliche Antworten. Frage 10 ist eine kurze Tabellenkalkulationsaufgabe; reichen Sie die Datei ein oder beschreiben Sie Ihren Formelansatz.
- Welcher Jahresabschluss zeigt die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt?
- Ein Unternehmen zahlt 1.200 € für eine einjährige Versicherungspolice. Wie viel Aufwand sollte es nach der Periodenabgrenzungsmethode im ersten Monat verbuchen?
- Was ist eine Verbindlichkeit: Verbindlichkeiten aus Lieferungen und Leistungen, Forderungen aus Lieferungen und Leistungen, Vorräte oder geleistete Vorauszahlungen?
- Ein Unternehmen erhält Bargeld für noch nicht erbrachte Leistungen. Welches Konto sollte kreditiert werden?
- Was überprüft die „Abstimmung eines Kontoauszugs" in erster Linie?
- Welche Abschreibungsmethode verteilt gleiche Aufwendungen über die Nutzungsdauer eines Vermögenswerts?
- Eine Lieferantenrechnung über 4.500 € datiert vom 28. Dezember trifft ein, aber die Waren kommen am 3. Januar an. Welcher Zeitraum sollte den Aufwand verbuchen, und warum?
- Ein Kunde bittet Sie, einen privaten Urlaub als „Geschäftsreise" zu verbuchen. Was tun Sie, und warum?
- Erklären Sie in zwei bis drei Sätzen den Unterschied zwischen Verbindlichkeiten aus Lieferungen und Leistungen und abgegrenzten Verbindlichkeiten.
- Berechnen Sie anhand der beigefügten Tabelle mit 15 Transaktionen den Endkassenbestand und markieren Sie alle Transaktionen, die falsch kategorisiert erscheinen.
Diese Mischung vermeidet absichtlich obskures Trivia. Jede Aufgabe ist mit einer tatsächlichen Tätigkeit verbunden, die der eingestellte Mitarbeiter ausführen wird – das ist das Gestaltungsprinzip hinter den meisten seriösen Buchhaltungsfähigkeitsbewertungen.
Antwortschlüssel und Bewertungsschema
Die Bewertung funktioniert nur, wenn Sie „hat die Berechnung richtig gemacht" von „hat das Konzept verstanden" von „hat klar kommuniziert" trennen. Diese Aspekte zusammenzufassen verbirgt genau das Signal, das Sie benötigen.
Modellantworten:
- Bilanz.
- 100 € (1.200 € geteilt durch 12 Monate), entsprechend der periodengerechten Abgrenzung.
- Verbindlichkeiten aus Lieferungen und Leistungen.
- Erhaltene Anzahlungen (eine Verbindlichkeit, kein sofortiges Einkommen).
- Dass der verzeichnete Kassenbestand des Unternehmens mit den Aufzeichnungen der Bank übereinstimmt und Fehler oder Betrug aufgedeckt werden.
- Lineare Abschreibung.
- Januar, da der Aufwand dem Zeitpunkt des Wareneingangs entsprechen sollte (Matching-Prinzip), nicht dem Rechnungsdatum.
- Ablehnen und an einen Vorgesetzten melden; das Vermischen privater und geschäftlicher Ausgaben wirft ethische und steuerliche Compliance-Bedenken auf.
- Verbindlichkeiten aus Lieferungen und Leistungen sind in Rechnung gestellte Verpflichtungen; abgegrenzte Verbindlichkeiten sind entstanden, aber noch nicht in Rechnung gestellt oder durch eine Rechnung erfasst.
- Korrekter Endkassenbestand plus mindestens ein markierter, falsch kategorisierter Eintrag (genaue Zahlen hängen von der von Ihnen erstellten Tabelle ab).
Eine 100-Punkte-Scorecard für einen vollständigen praktischen Test verteilt üblicherweise 25 Punkte auf Genauigkeit, 20 auf technische Behandlung, 15 auf Urteilsvermögen und Problemerkennung, 15 auf Dokumentation, 10 auf die Befolgung von Anweisungen, 10 auf schriftliche Kommunikation und 5 auf effizienten Werkzeugeinsatz – basierend auf dem in buchhaltungsspezifischen Bewertungen verwendeten Bewertungsmodell. Skalieren Sie für einen 10-Fragen-Screeningtest wie den obigen diese Gewichtungen proportional herunter, grob 5 Punkte pro Multiple-Choice-Aufgabe und 10 bis 15 Punkte pro schriftlicher oder Tabellenkalkulationsaufgabe.
- 85 bis 100: Starker Kandidat, schnell zum Interview weiterleiten.
- 65 bis 84: Solide Grundlage, mit einem technischen Interview fortfahren, das auf Lücken fokussiert ist.
- 45 bis 64: Grenzwertig, nur weiterleiten, wenn andere Signale (Referenzen, Portfolio) stark sind.
- Unter 45: Für Rollen, die sofortige Selbstständigkeit erfordern, aussortieren.
Profi-Tipp: Bewerten Sie die schriftlichen und Urteilsaufgaben (Fragen 7 bis 9) separat von den Multiple-Choice-Aufgaben. Ein Kandidat, der die Berechnungen perfekt meistert, aber eine vage Erklärung für Frage 9 schreibt, hat oft Schwierigkeiten mit der Dokumentation im Job – eine Lücke, die es sich lohnt, im Interview zu vertiefen.
So gestalten Sie einen rollenspezifischen Buchhaltungstest
Ihren eigenen Test zu erstellen, anstatt einen generischen zu verwenden, beginnt mit einer einfachen Frage: Was wird diese Person in ihren ersten 90 Tagen tatsächlich tun? Das ist Ihre Stellenanalyse, und sie muss nicht kompliziert sein.
Beginnen Sie damit, die drei bis fünf Aufgaben zu ermitteln, die den Großteil der Zeit in der Rolle beanspruchen. Sprechen Sie mit derjenigen Person, die die Arbeit derzeit ausführt, oder überprüfen Sie aktuelle Arbeitsergebnisse, wenn die Stelle neu geschaffen wurde. Der US-amerikanische Ansatz zur Stellenanalyse behandelt diesen Schritt als Grundlage eines jeden rechtlich verteidigbaren Auswahlwerkzeugs, und ihn zu überspringen ist der häufigste Grund, warum Buchhaltungstests am Ende die falschen Dinge testen.
Von dort aus:
- Übersetzen Sie jede wichtige Aufgabe in eine Testaufgabe; testen Sie keine Aufgaben, mit denen die Rolle selten zu tun hat.
- Verwenden Sie bereinigte, aber realistische Daten (realistisch wirkende Lieferantennamen, glaubwürdige Geldbeträge) anstelle von offensichtlich gefälschten Platzhalterzahlen, die Kandidaten dazu neigen, gedankenlos zu überfliegen.
- Schreiben Sie das Bewertungsschema, bevor Sie den Test irgendjemanden durchführen lassen, nicht nachdem Sie die ersten Einsendungen gesehen haben.
- Geben Sie jedem Kandidaten identische Anweisungen, Zeitlimits und Dateiformate, damit die Bewertung vergleichbar bleibt.
- Bauen Sie Anpassungsoptionen ein (verlängerte Zeit, Screen-Reader-kompatible Dateien) für Kandidaten, die diese beantragen, und dokumentieren Sie, dass der Anpassungsprozess verfügbar ist.
- Führen Sie einen Nachweis darüber, warum jede Aufgabe aufgenommen wurde, und verknüpfen Sie ihn mit der Stellenanalyse; diese Dokumentation ist wichtig, wenn eine Einstellungsentscheidung jemals angefochten wird.
Ein übersehener Gestaltungsfehler: Fähigkeiten zu testen, die leicht zu googeln sind, und sie als „Wissens"-Aufgaben zu bezeichnen. Wenn ein Kandidat die Antwort in 30 Sekunden nachschlagen kann, testet das kein Wissen – es testet die Tippgeschwindigkeit. Behalten Sie Grundlagenfragen für Konzepte vor, die Verständnis erfordern, nicht nur Nachschlagen, und stützen Sie sich für alles andere auf Arbeitsproben. Für eine ausführlichere Anleitung zum Übersetzen von Stellenbeschreibungen in Testinhalte behandelt dieser Leitfaden zur Auswahl der richtigen zu testenden Fähigkeiten den Zuordnungsprozess detaillierter.
Den Test fair durchführen: Timing, Plattformen und Betrugsschutz
Ein gut gestalteter Test kann dennoch scheitern, wenn die Durchführung inkonsistent ist oder das Kandidatenerlebnis belastend wirkt. Einige operative Entscheidungen machen den Unterschied zwischen einem reibungslosen Screen und einem Durcheinander aus disqualifizierten Daten.
Plattform-Checkliste:
- Unterstützt sowohl Multiple-Choice- als auch Datei-Upload- oder tabellenkalkulationsbasierte Aufgaben.
- Zeitsteuert jeden Abschnitt unabhängig, damit ein Kandidat nicht 40 Minuten an Frage eins verbringen kann.
- Funktioniert auf Standardbrowsern ohne ungewöhnliche Plugins.
- Protokolliert die Abschlusszeit, damit Sie Ausreißer erkennen können (entweder verdächtig schnell oder ein Kandidat, der weit über die Zeit gegangen ist).
Kompromisse beim Betrugsschutz: Vollständige Webcam- und Bildschirmüberwachung erfasst mehr Fehlverhalten, erhöht aber die Hürde und kann für eine Stelle auf mittlerem Niveau aufdringlich wirken. Das Randomisieren von Transaktionsdaten pro Kandidat (sodass keine zwei Personen identische Zahlen erhalten) entmutigt das Teilen von Antworten, ohne jegliche Überwachung. Sitzungsaufzeichnungen bilden einen Kompromiss: weniger aufdringlich als Live-Überwachung, aber dennoch überprüfbar, wenn eine Punktzahl auffällig erscheint.
- Teilen Sie das Zeitlimit und das Format mit, bevor der Test beginnt, nicht als Überraschung.
- Senden Sie unmittelbar nach der Einreichung eine kurze Bestätigung; eine Woche Schweigen schadet Ihrer Arbeitgebermarke.
- Teilen Sie zumindest ein grobes Ergebnis (vorankommen, nicht vorankommen) innerhalb eines angemessenen Zeitraums mit, anstatt Kandidaten im Ungewissen zu lassen.
Profi-Tipp: Kurze Tests mit klarem Timing und promptem Feedback reduzieren messbar den Kandidatenabbruch, insbesondere bei passiven Kandidaten, die noch abwägen, ob Ihre Stelle ihre Zeit wert ist. Ein Test, der die Zeit der Kandidaten respektiert, ist auch ein Recruiting-Tool, nicht nur ein Filter.
Testergebnisse für die Einstellungsentscheidung nutzen
Eine Testergebnis ist ein Eingabewert, nicht die gesamte Entscheidung. Behandeln Sie ihn als den schnellsten, objektivsten Filter in Ihrem Prozess und ergänzen Sie dann den Kontext, den ein Schema allein nicht erfassen kann.
- Kombinieren Sie den technischen Score mit mindestens einem strukturierten Interview, das auf die am schwächsten bewertete Unterkategorie fokussiert ist (wenn die Dokumentation schwach war, bitten Sie den Kandidaten, sein Denken zu Frage 9 laut zu erläutern).
- Prüfen Sie Referenzen gezielt auf Urteilsvermögen und Zuverlässigkeit, da diese schwer im Test zu fälschen, aber einfach von einem früheren Vorgesetzten zu bestätigen sind.
- Lesen Sie Teilwertmuster, nicht nur Gesamtsummen: Ein starker Genauigkeits-Score mit einem schwachen Urteilsvermögens-Score deutet auf jemanden hin, der technisch versiert ist, aber anfangs engere Aufsicht benötigt – nützliche Information für die Gestaltung der ersten 90 Tage.
- Bei Grenzwert-Scores (der zuvor erwähnte Bereich 45 bis 64) sollten Sie eine kurze betreute praktische Nachfolgeaufgabe in Betracht ziehen – zehn Minuten Live-Bildschirmteilung zur Problemlösung – bevor Sie eine endgültige Entscheidung treffen.
- Gewichten Sie Arbeitsprobe- und Urteilsaufgaben stärker als die Multiple-Choice-Grundlagen, wenn Scores in Konflikt stehen; Grundlagen bestätigen Basiswissen, aber Arbeitsproben sagen tatsächliche Leistung voraus.
Soft Skills gehören nach wie vor in diese Bewertung. Forschungsergebnisse zu Einstellungssignalen zeigen durchgängig, dass Kommunikation und Urteilsvermögen, die zusammen mit technischen Aufgaben gemessen werden, die Einstellungsgenauigkeit verbessern – was genau der Grund ist, warum die schriftlichen Antwortaufgaben im Mustertest genauso wichtig sind wie die Berechnungen.
Wie Talent Approved einstellungsfertige Buchhaltungstests schnell erstellt
Den oben beschriebenen Test von Grund auf zu erstellen – Stellenanalyse, Aufgabenerstellung, Schemagestaltu – erfordert echte Zeit. Einige Plattformen bieten Funktionen, die diesen Prozess komprimieren: Fügen Sie eine Stellenbeschreibung oder eine Liste von Zielkompetenzen ein, und sie generieren in Minuten statt in Stunden eine strukturierte, rollenspezifische Bewertung.
Solche Plattformen umfassen Betrugsschutztools wie Bildschirm- und Webcam-Überwachung sowie Sitzungswiederholungen, die eine Überprüfung markierter Einsendungen ermöglichen. KI-generierte Zusammenfassungen verdichten die Leistung jedes Kandidaten zu einer schnellen Lektüre und kürzen die Überprüfungszeit, ohne auf eine Black Box zu setzen. Viele arbeiten nach einem Pay-as-you-go-Modell mit Gebühren pro abgeschlossener Kandidatenbewertung und ohne Abonnementverpflichtung. Für Teams, die sicherstellen müssen, dass ihr Prozess einer Prüfung standhält, erklären prüfungsfertige Validitätsressourcen, wie die Ausrichtung an Arbeitsaufgaben dokumentiert wird – genauso wie dieser Leitfaden es empfiehlt.
Was bei der Buchhaltungseinstellung wirklich den Unterschied macht
Drei Regeln haben in den Einstellungsprozessen, die ich eingehend untersucht habe, durchgängig gute Buchhaltungseinstellungen von schlechten getrennt: Klein testen, bevor man groß testet; Arbeitsproben stärker gewichten als Trivia; und das Schema festlegen, bevor man eine einzige Einsendung gesehen hat.
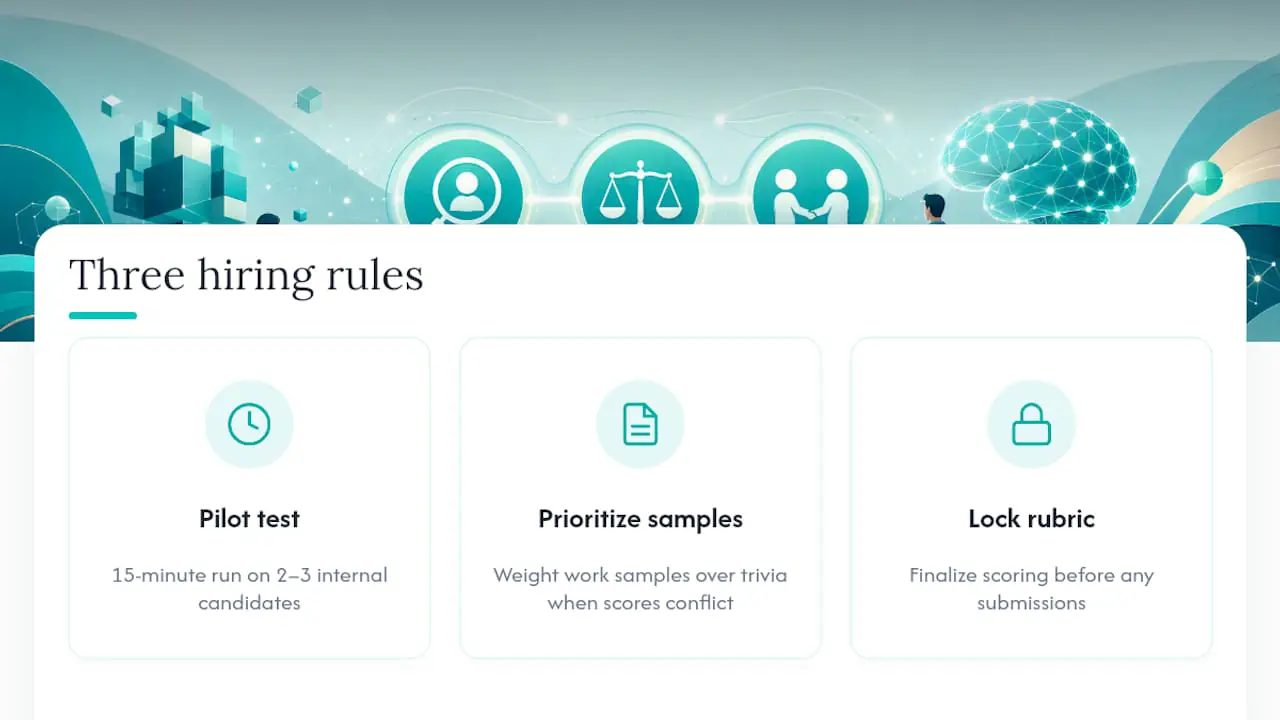
Zuerst klein testen. Ein 15-minütiger Pilottest, der mit zwei oder drei internen Kandidaten (oder sogar einem willigen aktuellen Mitarbeiter) durchgeführt wird, deckt zweideutige Formulierungen auf, bevor sie echte Bewerber kosten. Ein Einstellungsmanager, den ich in Fallstudien beschrieben gesehen habe, entdeckte, dass ihre „einfache" Abstimmungsaufgabe doppelt so lange dauerte wie erwartet, weil der fiktive Kontoauszug einen Tippfehler hatte, der eine Phantomabweichung erzeugte. Sie entdeckte es im Pilotversuch, nicht nachdem 40 Kandidaten darauf hingewiesen hatten.
Gewichten Sie Arbeitsproben jedes Mal über Trivia, wenn Scores in Konflikt stehen. Und schreiben Sie das Schema zuerst. Bewertungsdrift zwischen Kandidat eins und Kandidat vierzig ist der häufigste Grund, warum Buchhaltungstests später angefochten werden.
— Jimmie
Beginnen Sie mit der intelligenten Testung von Buchhaltungskandidaten
Talent Approved verwandelt den gesamten in diesem Leitfaden beschriebenen Ansatz – Stellenanalyse, Arbeitsproben, ein verteidigbares Schema – in etwas, das Sie in einer Sitzung statt in einer Woche erstellen können. Während ein generisches Multiple-Choice-Quiz Ihnen sagt, wer ein Lehrbuch auswendig gelernt hat, erstellt Magic Create aus Ihrer tatsächlichen Stellenbeschreibung einen rollenspezifischen Test, sodass die Fragen zur Stelle passen, für die Sie einstellen, und nicht zu einer generischen Vorlage.
Beginnen Sie mit einem Pilotversuch: Erstellen Sie einen 10- bis 15-minütigen Test für Ihre offene Stelle, führen Sie ihn mit zwei oder drei Kandidaten durch, die bereits in Ihrer Pipeline sind, und vergleichen Sie die Ergebnisse mit Ihrem Bauchgefühl aus ihren Lebensläufen. Holen Sie sich eine Bewertungsschema-Vorlage aus dem Leitfaden zur rollenspezifischen Testgestaltung, wenn Sie eine Struktur als Ausgangspunkt statt einer leeren Seite möchten. Da einige Plattformen pro abgeschlossener Bewertung statt per Abonnement abrechnen, kann das Testen einer kleinen Gruppe kostengünstig ausprobiert werden. Besuchen Sie Talentapproved, um noch heute Ihre erste Bewertung zu erstellen.
Quellen
Die oben aufgeführten Empfehlungen stützen sich auf etablierte Einstellungs- und Bewertungspraktiken, die es sich lohnt, direkt zu lesen:
- Accounting Skills Assessment Test for CPA Firms
- Why soft skills are important (SHRM)
- Business Financial Health Assessment | Free Bookkeeping Review
- 35 Basic Accounting Test Questions (NetSuite)
Für Leser, die Tests intern erstellen, führt die Gestaltung stellenspezifischer Screening-Tests Schritt für Schritt durch den Prozess, und Teams, die international einstellen, finden möglicherweise die Einstellung von Buchhaltern in Südafrika für marktspezifischen Kontext nützlich.
FAQ
Ist die CPA-Prüfung wirklich schwer?
Ja. Die Bestehensquoten für jeden Abschnitt der CPA-Prüfung liegen typischerweise zwischen 45 und 60 Prozent, weshalb die CPA-Zulassung allein keine Kompetenz ab dem ersten Tag für die spezifischen Aufgaben Ihrer Rolle garantiert – ein Arbeitsprobentest bietet selbst für zugelassene Kandidaten einen Mehrwert.
Kann man als Buchhalter 500.000 Dollar im Jahr verdienen?
Auf der Sachbearbeiter- oder leitenden Buchhalterebene ist das ungewöhnlich, aber möglich für Partner in großen Kanzleien, CFOs in großen Unternehmen oder Buchhalter, die eine spezialisierte Beratungspraxis aufbauen; das Grundgehalt für die meisten internen Buchhaltungsrollen liegt weit unter diesem Betrag.
Was sind die vier Buchhaltungstests?
Es gibt keine einzigen standardisierten „vier Tests", aber die meisten Buchhaltungsfähigkeitsbewertungen decken vier Kernbereiche ab: Finanzberichterstattung und Jahresabschlusserstellung, Transaktionsklassifizierung und Buchungseinträge, Abstimmung und Genauigkeitsprüfungen sowie Urteilsvermögen- oder Ethikszenarien.
Was sind grundlegende Buchhaltungsfähigkeiten?
Zu den Kernfähigkeiten gehören Transaktionskategorisierung, Bankabstimmung, Buchungseinträge, grundlegendes Lesen von Jahresabschlüssen, Beurteilung Periodenabgrenzung versus Kassenbuchhaltung und Tabellenkalkulationskompetenz – von denen die meisten der obige Mustertest direkt bewertet.
Wie lange sollte ein Buchhaltungsfähigkeitstest dauern?
Ein Screening-Test sollte 15 bis 25 Minuten dauern; bewahren Sie 60- bis 90-minütige Tiefentauchsimulationen für Finalisten auf statt für den ersten Screen, da längere Tests die Abbruchrate bei starken passiven Kandidaten erhöhen.