
Ansættelsesteams: 10-spørgsmåls regnskabsfærdigheds-test med rubrik og AI
En kort, rollespecifik arbejdsprøve kombineret med en quiz om grundlæggende begreber er stadig den hurtigste og mest pålidelige måde at screene regnskabskandidater på. Denne kombination besvarer de spørgsmål, som CV'er ikke kan: kan denne person faktisk afstemme en konto, klassificere en transaktion korrekt og bruge sin vurderingsevne, når noget ser forkert ud? Kør en 10 til 20 minutters test nu, eller byg én ud fra en hurtig jobanalyse, hvis din rolle har usædvanlige krav.
TL;DR:
- En arbejdsprøve med rigtige opgaver forudsiger jobpræstation bedre end simple vidensquizzer, især for roller der involverer afstemning og transaktionsklassificering.
- For de fleste roller screener en 15 til 25 minutters kombineret test af grundlæggende begreber og én arbejdsprøve kandidater effektivt uden at overbelaste dem.
- Testning bør fokusere på teknisk kritiske færdigheder, som regnskabsafstemning og posteringer, frem for fakta der nemt kan googles, for at sikre praktisk kompetence.
- Opbygning af rollespecifikke vurderinger baseret på faktiske jobopgaver og klare bedømmelsesrubrikker forbedrer validiteten og reducerer scoringsglidning over tid.
- Administrer tests med ensartet timing og platformsupport, og kombiner scores med strukturerede interviews og referencetjek for en samlet beslutning.
Indholdsfortegnelse
- Hvad er det bedste testformat for regnskabsfærdigheder?
- Hvad skal testes pr. rolle: Bogholder til seniorbogholder
- En eksempelscreeningstest med 10 spørgsmål om regnskab
- Facitliste og bedømmelsesrubrk
- Sådan designer du en rollespecifik regnskabstest
- At afvikle testen fair: Timing, platforme og snydeprevention
- Brug af testresultater til at træffe ansættelsesbeslutningen
- Sådan bygger Talent Approved ansættelsesklare regnskabstests hurtigt
- Hvad der faktisk gør en forskel ved ansættelse af regnskabspersonale
- Begynd at teste regnskabskandidater på den smarte måde
- Kilder
- FAQ
Hvad er det bedste testformat for regnskabsfærdigheder?
Ikke alle testformater fortæller dig det samme. En triviaagtig quiz om debet og kredit bekræfter, at nogen har lært en lærebog udenad. En arbejdsprøve, hvor en kandidat afstemmer et mock-bankkontoudtog eller klassificerer virkelighedstro transaktioner, viser dig, hvordan de vil præstere på dag ét. Denne skelnen driver alt andet i denne guide.
Arbejdsprøver forudsiger jobpræstation bedre end vidensquizzer, fordi de afspejler faktiske opgaver frem for isolerede fakta. En kandidat der perfekt kan definere "periodiseringsprincippet" kan stadig fumle med en rodet finanskonto. Den dokumenterede jobanalysetilgang bag de fleste troværdige regnskabsvurderinger understøtter dette: tests bygget omkring rigtige jobopgaver, bedømt med en skriftlig rubrik, overgår konsekvent generiske videnstjek.
Fire formater dækker næsten alle ansættelsesbehov:
- Multiple choice om grundlæggende begreber: Hurtig at score, nyttig til at bekræfte basisviden (debet/kredit, regnskabsopstillingsstruktur, grundlæggende skattekategorier). Bedst som en 5 til 10 minutters screening før en dybere test.
- Regnearksopgaver: Kandidater bygger en formel, afstemmer en saldo eller rydder op i et defekt regneark i Excel eller Google Sheets. Dette format afdækker tekniske kompetencegab, som interviews aldrig afslører.
- Simulerede klientfiler: Et kort sæt transaktioner, fakturaer eller en mini-råbalance, som kandidater skal kategorisere eller korrigere. Ideel til bogholder- og regnskabsmedarbejderroller.
- Situationsbaserede vurderingsspørgsmål: Et kort scenarie ("en klient vil udgiftsføre et privat køb – hvad gør du?"), der afslører etik og beslutningstagning under usikkerhed.
For de fleste ansættelsespipelines rammer en 15 til 25 minutters test, der blander en kort sektion om grundlæggende begreber med én arbejdsprøve, det søde punkt. Gem de 60 til 90 minutters dybdegående simuleringer til finalistrunder, ikke til den første screening. Hvis din rolle læner sig tungt op ad klientvendt vurdering, vægt din test mod situationsbaserede spørgsmål; hvis det er en stilling med stor datamængde, vægt den mod regnearkspræcision.
Hvad skal testes pr. rolle: Bogholder til seniorbogholder
Forskellige roller kræver forskellig kompetencevægtning, og at teste de forkerte spildes alles tid. En bogholder behøver ikke forklare udskudte skatteaktiver. En seniorregnskabskandidat, der ikke hurtigt kan afstemme et bankkontoudtog, er et større advarselstegn end én, der fumler med et obskurt skattespørgsmål.
Bogholder
- Transaktionskategorisering (dag-ét-færdighed, test direkte)
- Bank- og kreditkortsafstemning (dag-ét-færdighed)
- Grundlæggende fakturering og debitor-/kreditorposteringer (dag-ét-færdighed)
- Dataindsatnøjagtighed under tidspres (dag-ét-færdighed)
- Softwarekendskab til QuickBooks eller Xero (kan oplæres, men test kendskab)
- Eksempelspørgsmål: "Afstem denne mock-checkkonto og marker eventuelle uoverensstemmelser."
Regnskabsmedarbejder
- Posteringer og månedlige afslutningsopgaver (dag-ét-færdighed)
- Vurdering af periodisering vs. kassebasis (dag-ét-færdighed)
- Grundlæggende opstilling af regnskaber (dag-ét-færdighed)
- Anlægsaktiver og afskrivningsplaner (kan oplæres under vejledning)
- Kendskab til koncerninterne transaktioner eller multienheder (kan oplæres)
- Eksempelspørgsmål: "Forbered de regulerende posteringer for denne liste af månedslukketransaktioner."
Seniorbogholder
- Finansiel rapportering under GAAP (dag-ét-færdighed)
- Afvigelsesanalyse og ledelsesinformation (dag-ét-færdighed)
- Revisionsforberedelse og kendskab til intern kontrol (dag-ét-færdighed)
- Gennemgang af skattehensættelser (kan oplæres afhængigt af tidligere erfaring)
- Teamreview og vejledningsvurdering (dag-ét, test via scenarie)
- Eksempelspørgsmål: "Gennemgå dette udkast til resultatopgørelse og identificer tre problemer, som en controller ville markere."
Læg mærke til mønsteret: tekniske mekanikker er typisk dag-ét-krav, mens softwarespecifikke eller virksomhedsspecifikke processer kan oplæres. Test hårdt på de førstnævnte, spørg om kendskab (ikke beherskelse) på de sidstnævnte.
En eksempelscreeningstest med 10 spørgsmål om regnskab
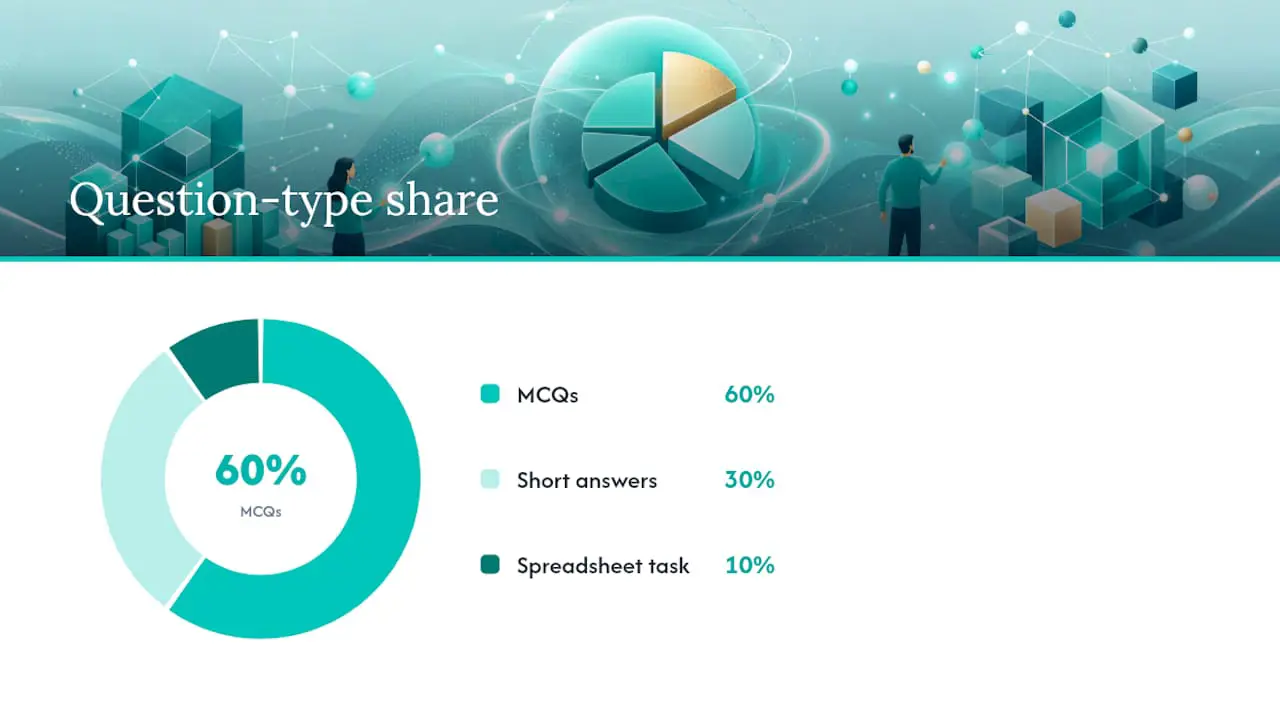
Her er en klar-til-brug minitest, du kan indsætte i et ansøgersporingssystem eller et selvstændigt vurderingsværktøj. Den tager 15 til 20 minutter og dækker grundlæggende begreber, transaktionsklassificering, en regnearksopgave og ét vurderingsscenarie.
Instruktioner til kandidater: Du har 20 minutter. Besvar alle spørgsmål. Spørgsmål 1 til 6 er multiple choice. Spørgsmål 7 til 9 kræver korte skriftlige svar. Spørgsmål 10 er en kort regnearksopgave; indsend filen eller beskriv din formelmetode.
- Hvilket regnskab viser en virksomheds aktiver, passiver og egenkapital på et enkelt tidspunkt?
- En virksomhed betaler 1.200 kr. for en etårig forsikringspolice. Hvor meget udgift skal den registrere i den første måned under periodiseringsprincippet?
- Hvilken af følgende er et passiv: kreditorer, debitorer, varelager eller forudbetalt husleje?
- En virksomhed modtager kontanter for ydelser, der endnu ikke er leveret. Hvilken konto skal krediteres?
- Hvad verificerer "afstemning af et bankkontoudtog" primært?
- Hvilken afskrivningsmetode fordeler en lige stor udgift over et aktivs brugstid?
- En leverandørfaktura ankommer på 4.500 kr. dateret den 28. december, men varerne ankommer den 3. januar. Hvilken periode skal registrere udgiften, og hvorfor?
- En klient beder dig om at registrere en privat ferie som en "forretningsrejse"-udgift. Hvad gør du, og hvorfor?
- Forklar i to til tre sætninger forskellen mellem kreditorer og skyldige omkostninger.
- Brug det vedlagte regneark med 15 transaktioner til at beregne den afsluttende kassebeholdning og marker enhver transaktion, der ser fejlkategoriseret ud.
Denne blanding undgår bevidst obskur trivia. Hvert spørgsmål er knyttet til en opgave, den ansatte faktisk vil udføre, hvilket er designprincippet bag de fleste troværdige regnskabsfærdighedsvurderinger.
Facitliste og bedømmelsesrubrik
Scoring virker kun, hvis du adskiller "fik beregningen rigtig" fra "forstod konceptet" fra "kommunikerede klart." At samle dem skjuler præcis det signal, du har brug for.
Modelsvar:
- Balance.
- 100 kr. (1.200 kr. divideret med 12 måneder), der afspejler periodiseringens matchingprincip.
- Kreditorer.
- Forudbetalt indkomst (et passiv, ikke umiddelbar indkomst).
- At virksomhedens registrerede kassebeholdning stemmer overens med bankens optegnelser og dermed afslører fejl eller svindel.
- Lineær afskrivning.
- Januar, fordi udgiften skal matche det tidspunkt, hvor varerne modtages (matchingprincippet), ikke fakturadatoen.
- Afvis og meld det til en overordnet; sammenblanding af private og erhvervsmæssige udgifter rejser etiske og skattemæssige overholdelseshensyn.
- Kreditorer er fakturerede forpligtelser; skyldige omkostninger er påløbne, men endnu ikke fakturerede eller registrerede via en faktura.
- Korrekt afsluttende saldo plus mindst én markeret fejlkategoriseret postering (præcise tal afhænger af det regneark, du opbygger).
Et scorecard på 100 point til en fuld praktisk test fordeler typisk 25 point til nøjagtighed, 20 til teknisk behandling, 15 til vurdering og problemgenkendelse, 15 til dokumentation, 10 til instruktionsoverholdelse, 10 til skriftlig kommunikation og 5 til effektiv brug af værktøjer, baseret på den scoringsmodel der bruges i regnskabsspecifikke vurderinger. Til en 10-spørgsmåls screeningstest som den ovenfor, skal du skalere disse vægte ned proportionalt, omtrent 5 point per multiple choice-spørgsmål og 10 til 15 point per skriftligt eller regnearksbaseret spørgsmål.
- 85 til 100: Stærk kandidat, hurtig-sportrack til interview.
- 65 til 84: Solid baseline, fortsæt med et teknisk interview fokuseret på mangler.
- 45 til 64: Grænsetilfælde, gå kun videre, hvis andre signaler (referencer, portefølje) er stærke.
- Under 45: Screen ud til roller, der kræver øjeblikkelig selvstændighed.
Pro tip: Score de skriftlige og vurderingsspørgsmål (spørgsmål 7 til 9) separat fra multiple choice-spørgsmålene. En kandidat, der klarer beregningerne perfekt men skriver en vag forklaring til spørgsmål 9, kæmper ofte med dokumentation på jobbet – et gab, der er værd at undersøge i interviewet.
Sådan designer du en rollespecifik regnskabstest
At bygge din egen test i stedet for at bruge en generisk starter med et enkelt spørgsmål: hvad vil denne person faktisk gøre i deres første 90 dage? Det er din jobanalyse, og den behøver ikke være kompliceret.
Start med at finde de tre til fem opgaver, der fylder mest af rollens tid. Tal med den, der aktuelt udfører jobbet, eller gennemgå nylige arbejdsprodukter, hvis stillingen er nyoprettet. Den amerikanske tilgang til jobanalyse behandler dette trin som grundlaget for ethvert juridisk forsvarligt udvælgelsesværktøj, og at springe det over er den enkelt mest almindelige årsag til, at regnskabstests ender med at teste de forkerte ting.
Derfra:
- Oversæt hver topopgave til ét testspørgsmål; test ikke opgaver, som rollen sjældent berører.
- Brug rensede, men realistiske data (virkelighedstro leverandørnavne, troværdige beløb) frem for åbenlyst falske pladsholdertal, som kandidater har tendens til at rulle hurtigt igennem uden at engagere sig.
- Skriv bedømmelsesrubrikken, inden du administrerer testen til nogen som helst, ikke efter du har set de første indsendelser.
- Giv alle kandidater identiske instruktioner, tidsfrister og filformater for at gøre scoring sammenlignelig.
- Byg tilpasningsmuligheder ind (forlænget tid, skærmlæserkompatible filer) for kandidater, der anmoder om dem, og dokumenter at tilpasningsprocessen er tilgængelig.
- Bevar en registrering af, hvorfor hvert spørgsmål blev inkluderet, knyttet tilbage til jobanalysen; denne dokumentation er vigtig, hvis en ansættelsesbeslutning nogensinde bliver anfægtet.
En overset designfejl: at teste færdigheder, der er nemme at google, men kalde dem "videns"-spørgsmål. Hvis en kandidat kan slå svaret op på 30 sekunder, tester det ikke viden – det tester maskinskrivningshastighed. Reserver grundlæggende spørgsmål til koncepter, der kræver forståelse, ikke opslag, og læn dig på arbejdsprøver til alt andet. For en dybere gennemgang af at oversætte jobbeskrivelser til testindhold dækker denne guide om at vælge de rigtige færdigheder at teste kortlægningsprocessen mere detaljeret.
At afvikle testen fair: Timing, platforme og snydeprevention
En veldesignet test kan stadig slå fejl, hvis administrationen er inkonsistent, eller kandidatoplevelsen føles straffende. Nogle driftsmæssige valg gør forskellen mellem en smidig screening og et rod af diskvalificerede data.
Platformstjekliste:
- Understøtter både multiple choice og filupload- eller regnearksbaserede spørgsmål.
- Tidsindstiller hvert afsnit uafhængigt, så en kandidat ikke kan bruge 40 minutter på spørgsmål ét.
- Fungerer på standardbrowsere uden at kræve usædvanlige plugins.
- Registrerer fuldførelsestid, så du kan spotte outliers (enten mistænksomt hurtige eller en kandidat, der gik langt over tid).
Snydeprevention – afvejninger: Fuld webcam- og skærmovervågning fanger mere misbrug men tilføjer friktion og kan føles påtrængende for en mellemlederansættelse. At randomisere transaktionsdata pr. kandidat (så ingen to personer får identiske tal) afskrækker svar-deling uden nogen overvågning overhovedet. Sessionoptagelse splitter forskellen: mindre påtrængende end live-overvågning, stadig gennemgåeligt, hvis en score ser anomal ud.
- Kommuniker tidsgrænsen og formatet, inden testen starter, ikke som en overraskelse.
- Send en kort bekræftelse umiddelbart efter indsendelse; tavshed i en uge skader dit arbejdsgiverimage.
- Del mindst et overordnet resultat (går videre, går ikke videre) inden for et rimeligt tidsvindue frem for at lade kandidater i uvished.
Pro tip: Korte tests med klar timing og hurtig feedback reducerer målbart kandidatfrafald, især for passive kandidater, der stadig overvejer, om din rolle er deres tid værd. En test, der respekterer kandidaternes tid, er også et rekrutteringsværktøj, ikke kun et filter.
Brug af testresultater til at træffe ansættelsesbeslutningen
En testscore er ét input, ikke hele beslutningen. Behandl den som det hurtigste, mest objektive filter i din proces, og læg derefter konteksten oven på, som en rubrik alene ikke kan indfange.
- Par den tekniske score med mindst ét struktureret interview fokuseret på den lavest scorende underkategori (hvis dokumentation var svag, bed dem om at gennemgå deres ræsonnement for spørgsmål 9 højt).
- Tjek referencer specifikt på vurdering og pålidelighed, da disse er svære at simulere på en test men nemme at verificere med en tidligere leder.
- Læs delscoremønstre, ikke kun totaler: en stærk nøjagtighedsscore med en svag vurderingsscore antyder en person, der er teknisk skarp men har brug for tættere supervision tidligt – nyttig information til at strukturere deres første 90 dage.
- For grænsetilfældes-scores (området 45 til 64 nævnt tidligere), overvej en kort superviseret praktisk opfølgning – ti minutters live skærmdelingsproblemsolvning – inden der træffes en endelig beslutning.
- Vægt arbejdsprøve- og vurderingsspørgsmålene tungere end multiple choice-grundlæggerne, når scores er i konflikt; grundlæggende begreber bekræfter basisviden, men arbejdsprøver forudsiger faktisk præstation.
Bløde kompetencer hører stadig til i denne vurdering. Forskning om ansættelsessignaler viser konsekvent, at kommunikation og vurdering målt sideløbende med tekniske opgaver forbedrer ansættelsesnøjagtigheden, hvilket er præcis grunden til, at de skriftlige svarspørgsmål i eksempeltesten betyder lige så meget som beregningerne.
Sådan bygger Talent Approved ansættelsesklare regnskabstests hurtigt
At bygge den ovennævnte test fra bunden – jobanalyse, spørgsmålsudformning, rubrikdesign – tager rigtig tid. Nogle platforme tilbyder funktioner, der komprimerer denne proces: indsæt en jobbeskrivelse eller en liste over målkompetencer, og de genererer en struktureret, rollespecifik vurdering på minutter frem for timer.
Sådanne platforme inkluderer anti-snyde-værktøjer som skærm- og webcamovervågning plus sessionsafspilninger, der giver mulighed for at gennemgå markerede indsendelser. AI-genererede resuméer kondenserer hver kandidats præstation til en hurtig læsning, der reducerer gennemgangstid uden at stole på en sort boks. Mange opererer på en betal-per-brug-model med gebyrer pr. fuldført kandidatvurdering og ingen abonnementsforpligtelse. For teams, der har brug for at deres proces kan modstå granskning, gennemgår revisionsklare validitetsressourcer dokumentationen af jobopgavejustering på samme måde som denne guide anbefaler.
Hvad der faktisk gør en forskel ved ansættelse af regnskabspersonale
Tre regler har konsekvent adskilt gode regnskabsansættelser fra dårlige i de ansættelsesprocesser, jeg har studeret nøje: test småt, inden du tester stort, vægt arbejdsprøver over trivia, og lås din rubrik fast, inden du ser en eneste indsendelse.
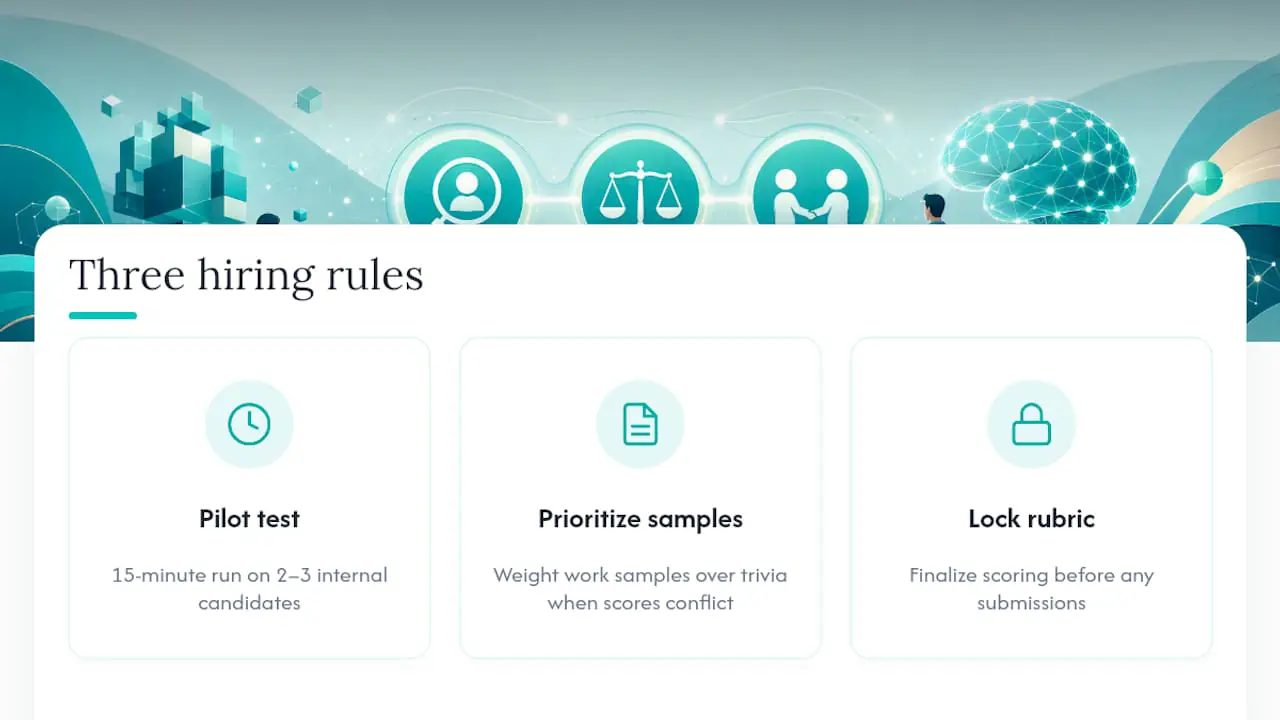
Test småt først. En 15-minutters pilottest kørt på to eller tre interne kandidater (eller endda en villig nuværende medarbejder) fanger tvetydig formulering, inden den koster dig rigtige ansøgere. En ansættelsesleder, jeg har set beskrevet i casestudier, opdagede, at hendes "simple" afstemningsopgave tog kandidater dobbelt så lang tid som forventet, fordi det mock-bankkontoudtog havde en tastefejl, der skabte en fantomafvigelse. Hun fangede det i piloten, ikke efter 40 kandidater havde markeret det.
Vægt arbejdsprøver over trivia, hver gang scores er i konflikt. Og skriv rubrikken først. Scoringsglidning mellem kandidat ét og kandidat fyrre er den enkelt mest almindelige årsag til, at regnskabstests bliver anfægtet senere.
— Jimmie
Begynd at teste regnskabskandidater på den smarte måde
Talent Approved omdanner hele tilgangen i denne guide – jobanalyse, arbejdsprøver, en forsvarlig rubrik – til noget, du kan bygge på ét sæt i stedet for én uge. Hvor en generisk multiple choice-quiz fortæller dig, hvem der har lært en lærebog udenad, bygger Magic Create en rollespecifik test ud fra din faktiske jobbeskrivelse, så spørgsmålene matcher det job, du ansætter til, ikke en generisk skabelon.
Start med en pilot: byg en 10 til 15 minutters test til din ledige stilling, kør den mod to eller tre kandidater, der allerede er i din pipeline, og sammenlign resultaterne med din mavefornemmelse fra deres CV'er. Hent en rubrikskabelon fra guiden til rollespecifikt testdesign, hvis du vil have en struktur at starte fra frem for et blankt ark. Da nogle platforme opkræver pr. fuldført vurdering frem for et abonnement, kan det være omkostningseffektivt at teste en lille batch. Besøg Talentapproved for at bygge din første vurdering i dag.
Kilder
Vejledningen ovenfor trækker på etablerede ansættelses- og vurderingspraksisser, der er værd at gennemgå direkte:
- Accounting Skills Assessment Test for CPA Firms
- Why soft skills are important (SHRM)
- Business Financial Health Assessment | Free Bookkeeping Review
- 35 Basic Accounting Test Questions (NetSuite)
For læsere der bygger tests internt gennemgår design af jobspecifikke screeningstests processen trin for trin, og teams der ansætter på tværs af grænser kan finde ansættelse af bogholdere i Sydafrika nyttig for markedsspecifik kontekst.
FAQ
Er CPA-eksamen virkelig svær?
Ja. Beståelsesprocenterne for hvert afsnit af CPA-eksamen ligger typisk i området 45 til 60 procent, hvilket er grunden til, at CPA-licensiering alene ikke garanterer dag-ét-kompetence på de specifikke opgaver, din rolle kræver – en arbejdsprøve tilføjer stadig værdi selv for licenserede kandidater.
Kan man tjene 500.000 dollars om året som bogholder?
Det er usædvanligt på medarbejder- eller seniorbogholderniveau, men muligt for partnere i store firmaer, CFO'er i store virksomheder eller bogholdere, der opbygger en specialiseret konsulenttjeneste; grundlønnen for de fleste interne regnskabsroller ligger langt under det beløb.
Hvad er de fire regnskabstests?
Der er ingen enkelt standardiseret "fire tests", men de fleste regnskabsfærdighedsvurderinger dækker fire kerneområder: finansiel rapportering og regnskabsopstilling, transaktionsklassificering og posteringer, afstemning og nøjagtighedstjek samt vurderings- eller etikscenarier.
Hvad er nogle grundlæggende regnskabsfærdigheder?
Kernefærdigheder inkluderer transaktionskategorisering, bankafstemning, posteringer, grundlæggende læsning af regnskaber, vurdering af periodisering vs. kassebasis og regnearkskundskaber – de fleste af disse evaluerer eksempeltesten ovenfor direkte.
Hvor lang tid bør en regnskabsfærdighedstest tage?
En screeningstest bør vare 15 til 25 minutter; gem 60 til 90 minutters dybdegående simuleringer til finalistkandidater frem for den indledende screening, da længere tests øger frafaldet blandt stærke passive kandidater.