
فرق التوظيف: اختبار مهارات محاسبية من 10 أسئلة مع معيار تقييم وذكاء اصطناعي
يظل اختبار عينة عمل قصير ومخصص للوظيفة، مقترنًا باختبار للمبادئ الأساسية، أسرعَ الطرق وأكثرها موثوقية لفحص مرشحي المحاسبة. هذا المزيج يُجيب على الأسئلة التي لا تستطيع السير الذاتية الإجابة عنها: هل يستطيع هذا الشخص فعلًا تسوية حساب، وتصنيف معاملة بشكل صحيح، واستخدام الحكم الصائب حين يبدو شيء ما مريبًا؟ أجرِ اختبارًا مدته 10 إلى 20 دقيقة الآن، أو ابنِ واحدًا انطلاقًا من تحليل وظيفي سريع إذا كانت وظيفتك تتطلب متطلبات غير اعتيادية.
ملخص سريع:
- يتنبأ اختبار عينة العمل المبني على مهام حقيقية بالأداء الوظيفي بشكل أفضل من اختبارات المعرفة البسيطة، لا سيما في الأدوار التي تنطوي على التسوية وتصنيف المعاملات.
- بالنسبة لمعظم الأدوار، يُوفّر اختبار مدمج مدته 15 إلى 25 دقيقة، يشمل الأساسيات ومهمة عينة عمل واحدة، فحصًا فعّالًا للمرشحين دون إرهاقهم.
- ينبغي أن يركز الاختبار على المهارات الحرجة تقنيًا، كتسوية الحسابات وقيود اليومية، بدلًا من الحقائق التي يسهل البحث عنها في الإنترنت، لضمان الكفاءة العملية.
- بناء تقييمات مخصصة للأدوار استنادًا إلى مهام العمل الفعلية ومعايير تقييم واضحة يحسّن الصلاحية ويُقلّل من الانجراف في التقييم بمرور الوقت.
- أدِر الاختبارات بتوقيت متسق ودعم منصة مناسب، وادمج النتائج مع مقابلات منظمة والتحقق من المراجع لاتخاذ قرار شامل.
جدول المحتويات
- ما هو أفضل تنسيق لاختبار مهارات المحاسبة؟
- ما الذي يجب اختباره حسب الدور: من أمين الدفاتر إلى المحاسب الأول
- نموذج اختبار فحص محاسبي مؤلف من 10 أسئلة
- مفتاح الإجابات ومعيار التقييم
- كيفية تصميم اختبار محاسبة مخصص للوظيفة
- إجراء الاختبار بشكل عادل: التوقيت، والمنصات، ومكافحة الغش
- استخدام نتائج الاختبار لاتخاذ قرار التوظيف
- كيف تبني Talent Approved اختبارات محاسبة جاهزة للتوظيف بسرعة
- ما الذي يُحدث فارقًا حقيقيًا في توظيف المحاسبين
- ابدأ باختبار مرشحي المحاسبة بالطريقة الذكية
- المصادر
- الأسئلة الشائعة
ما هو أفضل تنسيق لاختبار مهارات المحاسبة؟
لا يُخبرك كل تنسيق اختبار بالشيء ذاته. يؤكد اختبار الأسئلة التافهة حول المدين والدائن أن شخصًا ما حفظ كتابًا مدرسيًا. أما اختبار عينة العمل، حيث يُسوّي المرشح كشف بنك وهمي أو يُصنّف معاملات تبدو حقيقية، فيُريك كيف سيؤدي أداءه في اليوم الأول. هذا التمييز يقود كل شيء آخر في هذا الدليل.
تتنبأ اختبارات عينة العمل بالأداء الوظيفي بشكل أفضل من اختبارات المعرفة لأنها تعكس المهام الفعلية بدلًا من الحقائق المنعزلة. قد يتعثر مرشح يستطيع تعريف "المحاسبة على أساس الاستحقاق" بشكل مثالي أمام دفتر أستاذ عام فوضوي. يدعم هذا نهج تحليل الوظيفة الموثّق الذي يقف وراء معظم تقييمات المحاسبة الموثوقة: فالاختبارات المبنية حول مهام العمل الحقيقية، والمُقيَّمة بمعيار مكتوب، تتفوق باستمرار على فحوص المعرفة العامة.
تغطي أربعة تنسيقات تقريبًا كل احتياجات التوظيف:
- أسئلة اختيار متعدد للمبادئ الأساسية: سريعة التقييم، مفيدة لتأكيد المعرفة الأساسية (المدين/الدائن، هيكل القوائم المالية، الفئات الضريبية الأساسية). الأفضل استخدامها كفحص يستغرق 5 إلى 10 دقائق قبل اختبار أعمق.
- مهام جداول البيانات: يبني المرشحون صيغة، أو يُسوّون رصيدًا، أو يُصلحون ورقة عمل معطوبة في Excel أو Google Sheets. يكشف هذا التنسيق عن فجوات الطلاقة التقنية التي لا تظهر أبدًا في المقابلات.
- ملفات عميل محاكاة: مجموعة قصيرة من المعاملات أو الفواتير أو ميزان مراجعة مصغّر يحتاج المرشحون إلى تصنيفه أو تصحيحه. مثالي لأدوار أمين الدفاتر والمحاسب الموظف.
- أسئلة الحكم الظرفي: سيناريو قصير ("يريد عميل تسجيل مشتريات شخصية كمصروف، ماذا تفعل؟") يكشف عن الأخلاقيات وصنع القرار في مواجهة الغموض.
بالنسبة لمعظم خطوط التوظيف، يُحقق اختبار مدته 15 إلى 25 دقيقة يمزج بين قسم أساسيات قصير ومهمة عينة عمل واحدة التوازن المثالي. احتفظ بمحاكاة الغوص العميق التي تستغرق 60 إلى 90 دقيقة للمرشحين النهائيين، لا للفحص الأول. إذا كانت وظيفتك تعتمد بشكل كبير على الحكم الموجه نحو العميل، أعطِ وزنًا أكبر لعناصر الموقف في اختبارك؛ وإذا كانت وظيفة ذات حجم بيانات إدخال عالية، أعطِ وزنًا أكبر لدقة جداول البيانات.
ما الذي يجب اختباره حسب الدور: من أمين الدفاتر إلى المحاسب الأول
تحتاج الأدوار المختلفة إلى أوزان كفاءة مختلفة، واختبار الأوزان الخاطئة يُضيع وقت الجميع. لا يحتاج أمين الدفاتر إلى شرح أصول الضريبة المؤجلة. أما المرشح لمنصب محاسب أول الذي لا يستطيع تسوية كشف بنك بسرعة، فهذا علم أحمر أكبر من ذلك الذي يتعثر في سؤال ضريبي غامض.
أمين الدفاتر
- تصنيف المعاملات (مهارة اليوم الأول، اختبرها مباشرة)
- تسوية الحسابات البنكية وبطاقات الائتمان (مهارة اليوم الأول)
- الفوترة الأساسية وقيود الذمم الدائنة/المدينة (مهارة اليوم الأول)
- دقة إدخال البيانات تحت ضغط الوقت (مهارة اليوم الأول)
- الإلمام ببرامج QuickBooks أو Xero (قابل للتدريب، لكن اختبر الإلمام به)
- نموذج سؤال: "سوّي هذا الحساب الجاري الوهمي وحدد أي تناقضات."
المحاسب الموظف
- قيود اليومية ومهام إقفال نهاية الشهر (مهارة اليوم الأول)
- الحكم بين محاسبة الاستحقاق والنقدية (مهارة اليوم الأول)
- إعداد القوائم المالية الأساسية (مهارة اليوم الأول)
- جداول الأصول الثابتة والإهلاك (قابل للتدريب تحت إشراف)
- الوعي بالمعاملات بين الشركات أو الكيانات المتعددة (قابل للتدريب)
- نموذج سؤال: "أعدّ قيود التسوية لهذه القائمة من معاملات نهاية الشهر."
المحاسب الأول
- التقارير المالية وفق GAAP (مهارة اليوم الأول)
- تحليل الفجوات وإعداد تقارير الإدارة (مهارة اليوم الأول)
- التحضير للتدقيق والوعي بالضوابط الداخلية (مهارة اليوم الأول)
- مراجعة مخصصات الضرائب (قابل للتدريب حسب الخبرة السابقة)
- الحكم في مراجعة الفريق والإرشاد (اليوم الأول، اختبر عبر سيناريو)
- نموذج سؤال: "راجع هذه المسودة من بيان الدخل وحدد ثلاث مشكلات سيُلاحظها المراقب المالي."
لاحظ النمط: تميل الميكانيكا التقنية إلى أن تكون متطلبات اليوم الأول، في حين أن العمليات الخاصة بالبرامج أو الخاصة بالشركة قابلة للتدريب. اختبر بصرامة على الأولى، واسأل عن الإلمام (لا الإتقان) في الأخيرة.
نموذج اختبار فحص محاسبي مؤلف من 10 أسئلة
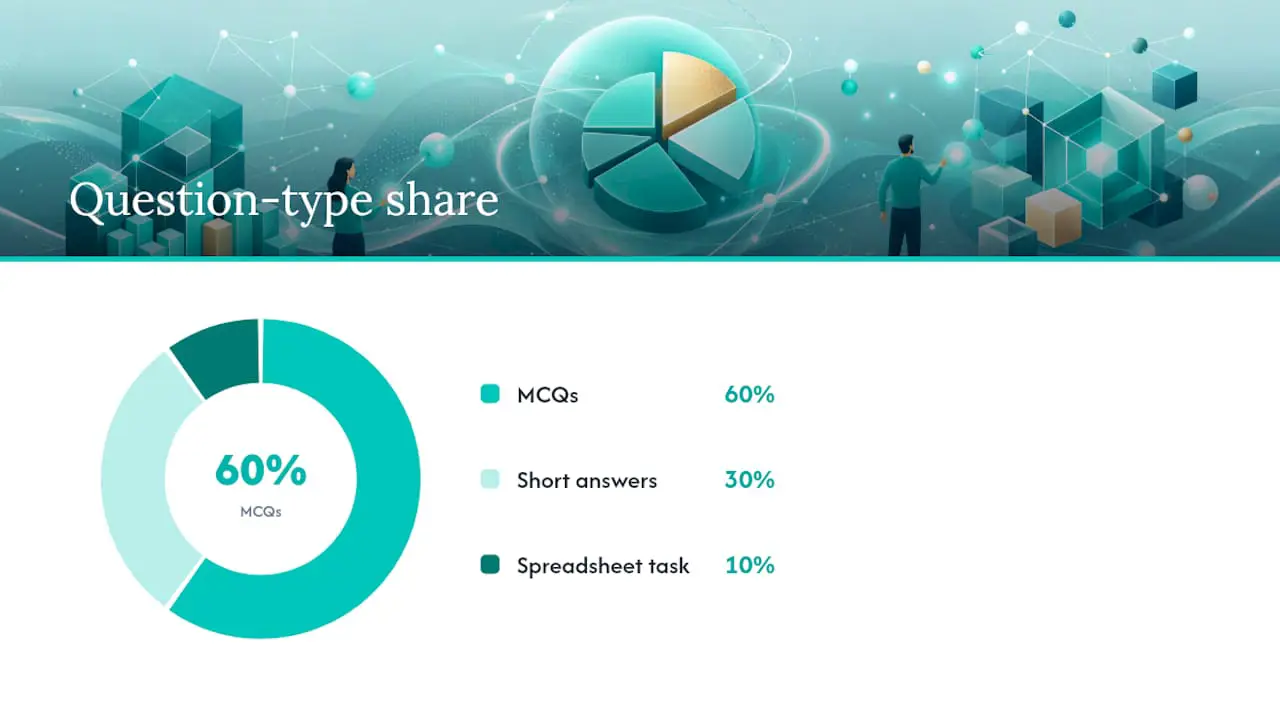
إليك اختبارًا مصغّرًا جاهزًا للاستخدام يمكنك لصقه في نظام تتبع المتقدمين أو أداة تقييم مستقلة. يستغرق 15 إلى 20 دقيقة ويغطي الأساسيات، وتصنيف المعاملات، ومهمة جدول بيانات، وسيناريو حكم واحد.
تعليمات للمرشحين: لديك 20 دقيقة. أجب على جميع الأسئلة. الأسئلة من 1 إلى 6 من نوع الاختيار المتعدد. الأسئلة من 7 إلى 9 تتطلب إجابات مكتوبة قصيرة. السؤال 10 هو مهمة جدول بيانات مختصرة؛ أرسل الملف أو صف نهجك في الصيغة.
- أي قائمة مالية تُظهر أصول الشركة وخصومها وحقوق ملكيتها في نقطة زمنية واحدة؟
- تدفع شركة 1,200 دولار لوثيقة تأمين لمدة سنة. في ظل محاسبة الاستحقاق، كم من المصروف يجب تسجيله في الشهر الأول؟
- أيٌّ مما يلي يُعدّ خصمًا: الذمم الدائنة، الذمم المدينة، المخزون، أو الإيجار المدفوع مقدمًا؟
- تستلم شركة نقدًا مقابل خدمات لم تُؤدَّ بعد. ما الحساب الذي يجب أن يُقيَّد؟
- ماذا يتحقق "تسوية كشف الحساب البنكي" بشكل أساسي؟
- أي طريقة إهلاك تُوزّع المصروف بالتساوي على مدى العمر الإنتاجي للأصل؟
- وصلت فاتورة مورد بقيمة 4,500 دولار مؤرخة في 28 ديسمبر، لكن البضاعة وصلت في 3 يناير. أي فترة يجب أن تسجّل المصروف، ولماذا؟
- يطلب منك عميل تسجيل إجازة شخصية كـ"مصروف سفر عمل". ماذا تفعل، ولماذا؟
- اشرح، في جملتين أو ثلاث، الفرق بين الذمم الدائنة والمصروفات المستحقة.
- باستخدام جدول البيانات المرفق الذي يحتوي على 15 معاملة، احسب الرصيد النقدي الختامي وحدد أي معاملة تبدو مصنّفة بشكل خاطئ.
يتجنب هذا المزيج عن قصد الحقائق الغامضة. كل سؤال مرتبط بمهمة سيؤديها الموظف فعلًا، وهو مبدأ التصميم الذي تقوم عليه معظم تقييمات مهارات المحاسبة الموثوقة.
مفتاح الإجابات ومعيار التقييم
لا يُجدي التقييم نفعًا إلا إذا فصلت بين "الحصول على الحساب الصحيح" و"فهم المفهوم" و"التواصل بوضوح". إن دمجتها معًا، ستُخفي تمامًا الإشارة التي تحتاجها.
الإجابات النموذجية:
- الميزانية العمومية.
- 100 دولار (1,200 دولار مقسومًا على 12 شهرًا)، مما يعكس مبدأ مطابقة الاستحقاق.
- الذمم الدائنة.
- الإيرادات غير المكتسبة (خصم، وليس دخلًا فوريًا).
- أن الرصيد النقدي المسجّل لدى الشركة يتطابق مع سجلات البنك، مما يكشف الأخطاء أو الاحتيال.
- الإهلاك القسط الثابت (الخط المستقيم).
- يناير، لأن المصروف يجب أن يتطابق مع وقت استلام البضاعة (مبدأ المطابقة)، وليس تاريخ الفاتورة.
- الرفض والإبلاغ عنه للمشرف؛ إذ إن خلط النفقات الشخصية والتجارية يُثير مخاوف أخلاقية وامتثالية ضريبية.
- الذمم الدائنة هي التزامات مُفوتَرة؛ أما المصروفات المستحقة فهي مصروفات تكبّدتها الشركة لكنها لم تُفوَّت أو تُسجَّل بعد عبر فاتورة.
- الرصيد الختامي الصحيح بالإضافة إلى قيد واحد على الأقل محدد كمصنّف بشكل خاطئ (الأرقام الدقيقة تعتمد على جدول البيانات الذي تُنشئه).
تُخصّص بطاقة تقييم من 100 نقطة لاختبار عملي كامل عادةً 25 نقطة للدقة، و20 للمعالجة التقنية، و15 للحكم والتعرف على المشكلات، و15 للتوثيق، و10 للالتزام بالتعليمات، و10 للتواصل الكتابي، و5 لكفاءة استخدام الأدوات، استنادًا إلى نموذج التقييم المستخدم في التقييمات المحاسبية المتخصصة. لاختبار الفحص المؤلف من 10 أسئلة المذكور أعلاه، قلّل هذه الأوزان بنسبة متناسبة، تقريبًا 5 نقاط لكل سؤال اختيار متعدد و10 إلى 15 نقطة لكل سؤال مكتوب أو سؤال جدول بيانات.
- 85 إلى 100: مرشح قوي، أسرع انتقاله إلى المقابلة.
- 65 إلى 84: أساس متين، تابع بمقابلة تقنية تركز على الفجوات.
- 45 إلى 64: حدّي، تابع فقط إذا كانت الإشارات الأخرى (المراجع، المعرض) قوية.
- أقل من 45: استبعد من الأدوار التي تتطلب الاستقلالية الفورية.
نصيحة احترافية: قيّم الأسئلة المكتوبة وأسئلة الحكم (الأسئلة من 7 إلى 9) بشكل منفصل عن أسئلة الاختيار المتعدد. المرشح الذي يُتقن الحسابات لكنه يُقدّم شرحًا مبهمًا للسؤال 9 كثيرًا ما يُعاني من ضعف في التوثيق في العمل، وهي فجوة تستحق التعمق فيها في المقابلة.
كيفية تصميم اختبار محاسبة مخصص للوظيفة
بناء اختبارك الخاص بدلًا من استخدام اختبار عام يبدأ بسؤال بسيط: ماذا سيفعل هذا الشخص فعلًا في أول 90 يومًا له؟ هذا هو تحليل وظيفتك، ولا يحتاج إلى أن يكون معقدًا.
ابدأ باستخراج المهام الثلاث إلى الخمس التي تستهلك معظم وقت الدور. تحدث إلى من يؤدي الوظيفة حاليًا، أو راجع منتجات العمل الأخيرة إذا كان المنصب جديد الإنشاء. يعامل النهج الأمريكي في تحليل الوظيفة هذه الخطوة باعتبارها أساس أي أداة اختيار قابلة للدفاع قانونيًا، وتخطّيها هو السبب الأكثر شيوعًا لوقوع اختبارات المحاسبة في فخ اختبار الأشياء الخاطئة.
من هنا:
- ترجم كل مهمة رئيسية إلى سؤال اختبار واحد؛ لا تختبر مهامًا نادرًا ما يلمسها الدور.
- استخدم بيانات واقعية مُعقَّمة (أسماء موردين تبدو حقيقية، مبالغ بالدولار معقولة) بدلًا من أرقام عناصر نائبة واضحة الاصطناعية، والتي يميل المرشحون إلى التصفح السريع عبرها دون مشاركة حقيقية.
- اكتب معيار التقييم قبل إجراء الاختبار على أي شخص، وليس بعد أن ترى أول مجموعة من التقديمات.
- أعطِ كل مرشح تعليمات متطابقة وحدودًا زمنية وتنسيقات ملفات للحفاظ على قابلية مقارنة التقييم.
- ادرج خيارات تيسير (وقت ممتد، ملفات متوافقة مع قارئ الشاشة) للمرشحين الذين يطلبونها، ووثّق أن عملية التيسير متاحة.
- احتفظ بسجل يوضح سبب إدراج كل سؤال، مرتبطًا بتحليل الوظيفة؛ هذا التوثيق مهم إذا طُعن في قرار توظيف ما.
خطأ تصميمي يُغفله كثيرون: اختبار مهارات يسهل البحث عنها في الإنترنت مع تسميتها أسئلة "معرفة". إذا كان بإمكان المرشح البحث عن الإجابة في 30 ثانية، فالاختبار لا يقيس المعرفة، بل يقيس سرعة الكتابة. احتفظ بأسئلة الأساسيات للمفاهيم التي تتطلب فهمًا لا بحثًا، واستند إلى عينات العمل لكل شيء آخر. للحصول على دليل أعمق حول ترجمة أوصاف الوظائف إلى محتوى اختبار، يغطي هذا الدليل حول اختيار المهارات الصحيحة للاختبار عملية التعيين بمزيد من التفصيل.
إجراء الاختبار بشكل عادل: التوقيت، والمنصات، ومكافحة الغش
قد يفشل اختبار مُصمَّم بشكل جيد إذا كان التطبيق غير متسق أو شعر المرشح بأن التجربة مرهقة. بعض الخيارات التشغيلية تصنع الفرق بين فحص سلس وفوضى من البيانات المُلغاة.
قائمة تحقق المنصة:
- تدعم كلًّا من أسئلة الاختيار المتعدد وأسئلة تحميل الملفات أو أسئلة جداول البيانات.
- توقيت كل قسم بشكل مستقل حتى لا يتمكن المرشح من إضاعة 40 دقيقة في السؤال الأول.
- تعمل على المتصفحات القياسية دون الحاجة إلى مكونات إضافية غير معتادة.
- تُسجّل وقت الإكمال حتى تتمكن من تحديد المتطرفات (سواء الأسرع بشكل مريب أو المرشح الذي تجاوز الوقت كثيرًا).
مقايضات مكافحة الغش: تكشف المراقبة الكاملة عبر كاميرا الويب والشاشة المزيدَ من المخالفات لكنها تُضيف احتكاكًا وقد تبدو اختراقًا للخصوصية بالنسبة للموظف في المستوى المتوسط. يُثبّط تعشية بيانات المعاملات لكل مرشح (بحيث لا يحصل شخصان على أرقام متطابقة) مشاركة الإجابات دون أي مراقبة على الإطلاق. يُحقق تسجيل الجلسة توازنًا بين الخيارين: أقل تدخلًا من المراقبة المباشرة، ولا يزال قابلًا للمراجعة إذا بدت النتيجة شاذة.
- أبلغ المرشحين بالحد الزمني والتنسيق قبل بدء الاختبار، وليس كمفاجأة.
- أرسل إقرارًا مختصرًا فور التقديم؛ الصمت لأسبوع يضر بسمعتك كصاحب عمل.
- شارك على الأقل نتيجة رفيعة المستوى (المتابعة، عدم المتابعة) في غضون فترة معقولة بدلًا من إبقاء المرشحين في حالة من عدم اليقين.
نصيحة احترافية: الاختبارات القصيرة ذات التوقيت الواضح والتغذية الراجعة الفورية تُقلّل بشكل ملحوظ من تراجع المرشحين، لا سيما المرشحون السلبيون الذين لا يزالون يُقيّمون ما إذا كانت وظيفتك تستحق وقتهم. الاختبار الذي يحترم وقت المرشحين هو أيضًا أداة تجنيد، وليس مجرد مرشّح.
استخدام نتائج الاختبار لاتخاذ قرار التوظيف
درجة الاختبار هي مدخل واحد، وليست القرار بأكمله. عاملها باعتبارها أسرع مرشّح موضوعي في عمليتك، ثم أضف السياق الذي لا يستطيع المعيار وحده التقاطه.
- اقرن النتيجة التقنية بمقابلة منظمة واحدة على الأقل تركز على الفئة الفرعية الأقل تقييمًا (إذا كان التوثيق ضعيفًا، اطلب منهم شرح استدلالهم في السؤال 9 بصوت عالٍ).
- تحقق من المراجع تحديدًا بشأن الحكم والموثوقية، إذ يصعب تزويرهما في الاختبار لكن يسهل التحقق منهما مع مدير سابق.
- اقرأ أنماط النتائج الفرعية، وليس الإجماليات فقط: النتيجة القوية في الدقة مع النتيجة الضعيفة في الحكم تُشير إلى شخص متفوق تقنيًا لكنه يحتاج إلى إشراف أوثق في البداية، وهي معلومة مفيدة لهيكلة أول 90 يومًا له.
- بالنسبة للنتائج الحدية (نطاق 45 إلى 64 المذكور سابقًا)، فكّر في متابعة عملية قصيرة تحت إشراف، بحل مشكلات مباشر عبر مشاركة الشاشة لمدة عشر دقائق، قبل اتخاذ القرار النهائي.
- أعطِ وزنًا أكبر لأسئلة عينة العمل والحكم مقارنةً بأسئلة الاختيار المتعدد للأساسيات عند تعارض النتائج؛ فالأساسيات تؤكد المعرفة الأساسية، لكن عينات العمل تتنبأ بالأداء الفعلي.
لا تزال المهارات اللينة جزءًا من هذا التقييم. يُظهر البحث في إشارات التوظيف باستمرار أن قياس التواصل والحكم إلى جانب المهام التقنية يُحسّن دقة التوظيف، وهذا بالضبط هو سبب أهمية عناصر الإجابة المكتوبة في الاختبار النموذجي بقدر أهمية الحسابات.
كيف تبني Talent Approved اختبارات محاسبة جاهزة للتوظيف بسرعة
بناء الاختبار الموصوف أعلاه من الصفر، من تحليل الوظيفة وكتابة الأسئلة وتصميم معيار التقييم، يستغرق وقتًا حقيقيًا. تُقدّم بعض المنصات ميزات تُسرّع هذه العملية: الصق وصف وظيفي أو قائمة بالمهارات المستهدفة، وستُنشئ تقييمًا منظمًا ومخصصًا للدور في دقائق بدلًا من ساعات.
تتضمن هذه المنصات أدوات مكافحة الغش كمراقبة الشاشة والكاميرا إضافةً إلى تسجيلات الجلسات، مما يُتيح مراجعة التقديمات المُوضَّعة. تُلخّص الملخصات المُنشأة بالذكاء الاصطناعي أداء كل مرشح في قراءة سريعة، مما يُقلّل وقت المراجعة دون الاعتماد على صندوق أسود. تعمل كثير منها بنموذج الدفع حسب الاستخدام مع رسوم لكل تقييم مرشح مكتمل دون التزام بالاشتراك. للفرق التي تحتاج إلى أن تصمد عمليتها أمام التدقيق، موارد صلاحية جاهزة للتدقيق توضّح كيفية توثيق التوافق مع مهام الوظيفة بنفس الطريقة التي يوصي بها هذا الدليل.
ما الذي يُحدث فارقًا حقيقيًا في توظيف المحاسبين
ثلاث قواعد فصلت باستمرار بين قرارات التوظيف الجيدة والسيئة في توظيف المحاسبين في العمليات التي درستها عن كثب: اختبر صغيرًا قبل أن تختبر كبيرًا، وأعطِ وزنًا أكبر لعينات العمل على حساب التوافه، وحدّد معيار تقييمك قبل أن ترى تقديمًا واحدًا.
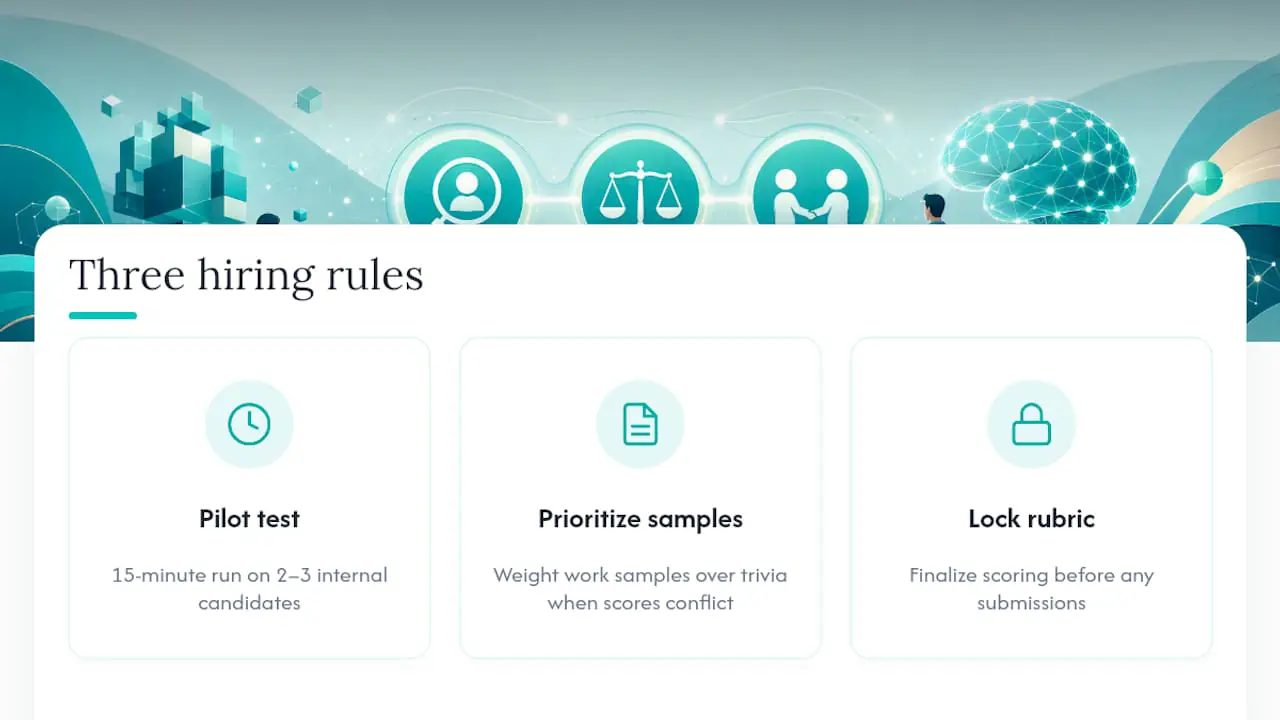
اختبر صغيرًا أولًا. اختبار تجريبي مدته 15 دقيقة يُجرى على مرشحين داخليين اثنين أو ثلاثة (أو حتى موظف حالي راغب في المشاركة) يكشف الصياغة الغامضة قبل أن تُكلّفك متقدمين حقيقيين. وصفت مديرة توظيف رأيتها في دراسات حالة كيف أن مهمة التسوية "البسيطة" استغرقت من المرشحين ضعف الوقت المتوقع، لأن كشف الحساب البنكي الوهمي كان به خطأ مطبعي أوجد تناقضًا وهميًا. اكتشفته في الاختبار التجريبي، وليس بعد أن أشار إليه 40 مرشحًا.
أعطِ وزنًا أكبر لعينات العمل على حساب التوافه في كل مرة تتعارض فيها النتائج. واكتب معيار التقييم أولًا. الانجراف في التقييم بين المرشح الأول والمرشح الأربعين هو السبب الأكثر شيوعًا للطعن في اختبارات المحاسبة لاحقًا.
— Jimmie
ابدأ باختبار مرشحي المحاسبة بالطريقة الذكية
تحوّل Talent Approved النهج الكامل الوارد في هذا الدليل، من تحليل الوظيفة وعينات العمل ومعيار التقييم القابل للدفاع، إلى شيء يمكنك بناؤه في جلسة واحدة بدلًا من أسبوع. حيث يُخبرك اختبار الاختيار المتعدد العام بمن حفظ كتابًا مدرسيًا، تبني Magic Create اختبارًا مخصصًا للدور من وصف وظيفتك الفعلي، بحيث تتطابق الأسئلة مع الوظيفة التي توظّف لأجلها، لا مع قالب عام.
ابدأ بتجربة تجريبية: ابنِ اختبارًا مدته 10 إلى 15 دقيقة للوظيفة الشاغرة لديك، وأجرِه على مرشحين اثنين أو ثلاثة موجودين بالفعل في خطوط التوظيف لديك، وقارن النتائج بانطباعك الحدسي من سيرهم الذاتية. استعِن بقالب معيار تقييم من دليل تصميم الاختبار المخصص للدور إذا أردت هيكلًا للبدء منه بدلًا من صفحة بيضاء. بما أن بعض المنصات تفرض رسومًا لكل تقييم مكتمل بدلًا من الاشتراك، فقد يكون اختبار دُفعة صغيرة فعّالًا من حيث التكلفة للتجربة. زر Talentapproved لبناء تقييمك الأول اليوم.
المصادر
يستند التوجيه الوارد أعلاه إلى ممارسات التوظيف والتقييم الراسخة التي تستحق المراجعة المباشرة:
- اختبار تقييم مهارات المحاسبة لشركات CPA
- لماذا تُعدّ المهارات اللينة مهمة (SHRM)
- تقييم الصحة المالية للأعمال | مراجعة مجانية لحفظ الدفاتر
- 35 سؤالًا في اختبار المحاسبة الأساسية (NetSuite)
للقراء الذين يبنون اختبارات داخليًا، يستعرض تصميم اختبارات فحص خاصة بالوظيفة العملية خطوة بخطوة، وقد تجد الفرق التي تُوظّف عبر الحدود فائدةً في توظيف المحاسبين في جنوب أفريقيا للحصول على سياق خاص بالسوق.
الأسئلة الشائعة
هل امتحان CPA صعب حقًا؟
نعم. تتراوح معدلات اجتياز كل قسم من أقسام امتحان CPA عادةً بين 45 و60 بالمئة، وهذا هو السبب في أن الحصول على رخصة CPA وحده لا يضمن الكفاءة في اليوم الأول للمهام المحددة التي تتطلبها وظيفتك، إذ لا يزال اختبار عينة العمل يُضيف قيمة حتى للمرشحين المرخّصين.
هل يمكنك كسب 500,000 دولار سنويًا كمحاسب؟
هذا أمر نادر على مستوى المحاسب الموظف أو الأول، لكنه ممكن للشركاء في الشركات الكبرى، أو المديرين الماليين في الشركات الكبيرة، أو المحاسبين الذين يبنون ممارسة استشارية متخصصة؛ إذ تقع التعويضات الأساسية لمعظم أدوار المحاسبة الداخلية أقل بكثير من هذا الرقم.
ما هي الاختبارات المحاسبية الأربعة؟
لا توجد "اختبارات أربعة" موحدة ومعيارية، لكن معظم تقييمات مهارات المحاسبة تغطي أربعة مجالات رئيسية: إعداد التقارير المالية والقوائم المالية، وتصنيف المعاملات وقيود اليومية، والتسوية وفحوص الدقة، وسيناريوهات الحكم أو الأخلاقيات.
ما هي بعض مهارات المحاسبة الأساسية؟
تشمل المهارات الأساسية تصنيف المعاملات، والتسوية البنكية، وقيود اليومية، وقراءة القوائم المالية الأساسية، والحكم بين محاسبة الاستحقاق والنقدية، والطلاقة في جداول البيانات، وهي معظمها ما يُقيّمه الاختبار النموذجي أعلاه مباشرةً.
كم يجب أن يستغرق اختبار مهارات المحاسبة؟
يجب أن يستغرق اختبار الفحص 15 إلى 25 دقيقة؛ واحتفظ بمحاكاة الغوص العميق التي تستغرق 60 إلى 90 دقيقة للمرشحين النهائيين بدلًا من الفحص الأولي، إذ تزيد الاختبارات الأطول من تراجع المرشحين السلبيين الأقوياء.